
Choisir et négocier son assurance pour club de rugby amateur

En bref. Dans un club de rugby amateur, la gestion des risques fait partie intégrante du quotidien des dirigeants. Entre les risques corporels encourus par les joueurs sur le pré, la responsabilité civile de l’association, la protection des bénévoles et la couverture des équipements du club-house, le choix de l’assurance ne doit rien au hasard. Si l’adhésion à la FFR inclut un socle d’assurance de base via la convention fédérale, elle s’avère souvent insuffisante pour couvrir l’ensemble des besoins réels d’un club dynamique. Choisir les bonnes options, comprendre les franchises et négocier efficacement ses contrats d’assurance garantit la pérennité financière et morale de la structure en cas de coup dur.
Étape 1 : Décrypter le socle fédéral et identifier les manques
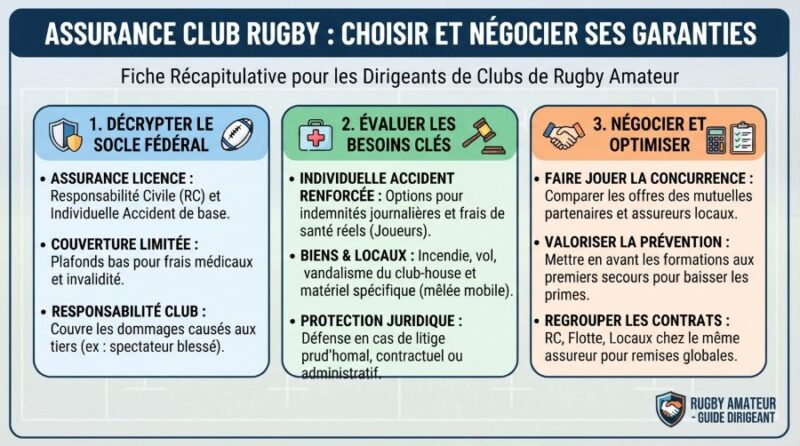
Avant de souscrire des garanties complémentaires, il est indispensable de bien analyser ce qui est déjà inclus dans la licence FFR :
- L’assurance de base liée à la licence : Chaque licencié est couvert par une garantie de responsabilité civile et une garantie individuelle accident de base. Toutefois, les plafonds d’indemnisation en cas d’invalidité ou les remboursements de frais médicaux/dentaires sont souvent très limités.
- La responsabilité civile du club : Elle protège l’association lorsque sa responsabilité est engagée (par exemple, un spectateur blessé par un ballon en touche ou une intoxication alimentaire lors de la bodega d’après-match).
- Les garanties manquantes ou limitées : Le socle fédéral ne couvre pas toujours la protection juridique du club en cas de litige, la perte financière suite à l’annulation d’un tournoi majeur, la casse du matériel spécifique (mêlée mobile, matériel d’entraînement) ou l’indemnisation des bénévoles non-licenciés actifs.
Étape 2 : Évaluer les besoins spécifiques et choisir les garanties clés
Pour bâtir une couverture sur mesure adaptée à la réalité de votre club, plusieurs options méritent d’être souscrites :
- L’option « Individuelle Accident Renforcée » pour les joueurs : Proposée aux licenciés en début de saison, elle permet d’augmenter significativement les indemnités journalières en cas d’arrêt de travail (essentiel pour les joueurs actifs) et les remboursements de frais de santé non pris en charge par la Sécurité sociale et la mutuelle.
- La garantie des biens et des installations : Si votre club possède un club-house, des équipements de musculation ou un local à matériel, assurez les locaux contre l’incendie, le vol et le vandalisme, en vérifiant particulièrement les clauses relatives au matériel stocké à l’extérieur.
- La protection juridique association : Indispensable pour être conseillé et pris en charge financièrement (frais d’avocat, procédures) en cas de litige prud’homal avec un salarié (entraîneur), de conflit avec une collectivité locale ou de mise en cause de la responsabilité d’un dirigeant.
Étape 3 : Négocier ses contrats et optimiser le budget assurance
Le poste « assurances » pèse lourd dans le budget d’un club amateur. Des leviers existent pour optimiser les coûts sans rogner sur la sécurité :
- Faire jouer la concurrence et les partenaires : Ne reconduisez pas aveuglément votre contrat d’une année sur l’autre. Sollicitez plusieurs assureurs (notamment les mutuelles partenaires du monde sportif ou les agences locales, dont certaines sponsorisent parfois le club en retour).
- Mettre en avant la politique de prévention du club : Les assureurs apprécient les structures vertueuses. Mettez en avant vos actions de formation (recyclage aux premiers secours des éducateurs, présence de kits de premiers soins, protocoles stricts de gestion des commotions cérébrales) pour négocier une baisse des franchises ou des cotisations.
- Regrouper l’ensemble des contrats : Centralisez l’assurance de la flotte de véhicules (mini-bus du club), des locaux, de la responsabilité civile et des manifestations exceptionnelles auprès d’un même assureur pour obtenir des tarifs de groupe et des remises globales.

Foire Aux Questions (FAQ)
Que faire en cas de blessure grave d’un joueur lors d’un match le dimanche ?
La déclaration d’accident doit être effectuée dans les plus brefs délais (généralement sous 5 jours) auprès de l’assureur de la FFR ou de l’assureur complémentaire du club. Le dossier doit inclure le certificat médical initial, la feuille de match signée et le témoignage éventuel de l’arbitre ou des éducateurs présents. Ne tardez jamais, sous peine de voir la prise en charge refusée.
Les bénévoles du club sont-ils bien couverts lorsqu’ils travaillent à la buvette ou au stade ?
Oui, dès lors qu’ils sont déclarés comme bénévoles actifs auprès de l’association et que le club dispose d’une garantie « Responsabilité Civile des Bénévoles ». Il est fortement conseillé de tenir un registre des bénévoles présents lors des manifestations pour éviter toute zone grise en cas de dommage corporel ou matériel.
Peut-on assurer un tournoi ou une fête de club exceptionnelle ?
Absolument. Les contrats d’assurance annuels intègrent rarement les grands événements ouverts au public (tournoi de l’école de rugby avec buvette externe, bal du club). Il est nécessaire de souscrire une « extension de garantie » ou une assurance temporaire spécifique pour couvrir les risques liés à l’organisation de ces manifestations festives ou sportives.
À lire aussi : le Guide complet du dirigeant de club de rugby amateur.
À lire aussi : Fiche 4 : Filmer ses matches de rugby (matériel et bonnes pratiques).