

Le mécénat sportif décrypté : fiscalité, conventions, reçu fiscal

En bref. Le mécénat sportif est un levier financier incontournable pour les clubs de rugby amateur, mais il est souvent confondu à tort avec le parrainage (sponsoring). Contrairement à ce dernier, le mécénat repose sur une démarche philanthropique : l’entreprise verse un don en argent ou en nature sans attendre de contrepartie publicitaire directe. En échange, elle bénéficie d’avantages fiscaux très attractifs grâce au reçu fiscal émis par le club. Maîtriser ce dispositif permet d’attirer des donateurs majeurs et de sécuriser des fonds précieux pour l’association.
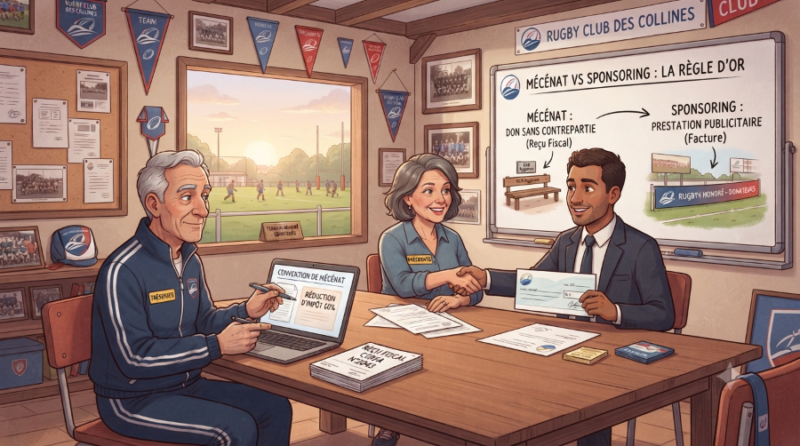
Étape 1 : Comprendre le cadre légal et la différence avec le sponsoring
Pour ne pas commettre d’impair auprès de l’administration fiscale, il est primordial de bien délimiter les frontières du mécénat.
- L’absence de contrepartie publicitaire : Dans le cadre du mécénat, le donateur ne cherche pas un retour sur investissement commercial direct. Pas de flocage publicitaire XXL sur les maillots ni de banderoles géantes autour du terrain sous peine de requalification en opération lucrative.
- Les contreparties admises (le « panachage » mesuré) : L’administration tolère des contreparties institutionnelles de faible valeur, dites « disproportion marquée » (généralement si la valeur des contreparties ne dépasse pas 25 % du montant du don) : mention du nom du mécénat sur un programme, invitation à des réceptions du club ou mise à disposition de quelques places.
- L’éligibilité du club : Pour émettre des reçus fiscaux ouvrant droit à réduction d’impôt, votre club doit être d’intérêt général (gestion désintéressée, pas de profit partagé, et action menée au profit d’un cercle non restreint de personnes).
Étape 2 : Maîtriser la fiscalité et la réduction d’impôt (Art. 238 bis du CGI)
C’est l’argument massue pour convaincre un chef d’entreprise de soutenir votre club de rugby plutôt qu’une autre cause.
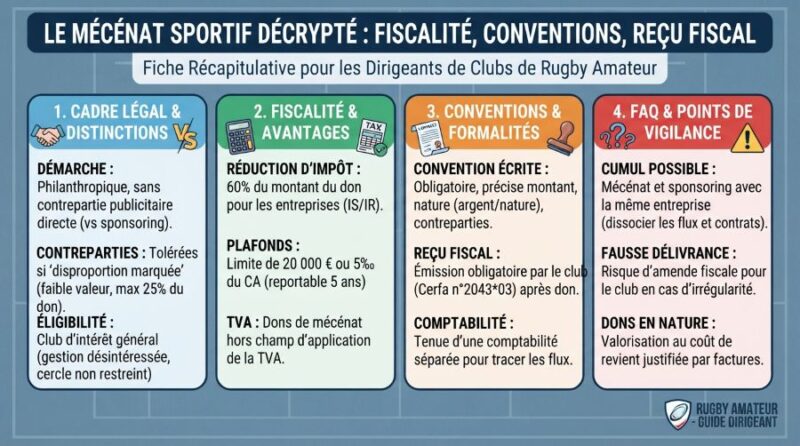
- Le taux de réduction d’impôt : Les entreprises assujetties à l’impôt sur les sociétés (IS) ou sur le revenu (IR) bénéficient d’une réduction d’impôt égale à 60 % du montant du don, pris dans la limite de 20 000 € ou de 5 ‰ (5 pour mille) du chiffre d’affaires annuel lorsque ce montant est supérieur (au-delà, l’excédent est reportable sur 5 ans).
- Le don en nature ou en compétence : Le mécénat ne se limite pas au chèque. Une entreprise du BTP qui refait la toiture du club-house ou un transporteur qui met gracieusement un bus à disposition pour l’école de rugby peuvent faire du mécénat en nature, valorisé au coût de revient.
- L’absence de TVA : Les sommes versées au titre du mécénat ne sont pas soumises à la TVA, ce qui simplifie grandement la comptabilité de l’opération pour le club et le donateur.
Étape 3 : Rédiger la convention et émettre le reçu fiscal
La rigueur administrative est de mise : un don de mécénat ne se fait pas sur un simple accord verbal.
- La convention de mécénat : Rédigez un contrat simple mais précis signé par les deux parties. Il doit stipuler le montant du don, sa nature (financier ou matériel), les contreparties éventuelles accordées et l’affectation précise des fonds (ex: achat de matériel pédagogique pour l’école de rugby).
- L’émission du Cerfa n° 2043*03 : Une fois le don encaissé, le club doit délivrer au donateur un reçu fiscal officiel (formulaire Cerfa adéquat). Ce document atteste de la réalité du don et permet à l’entreprise de justifier sa réduction d’impôt auprès des services fiscaux.
- La tenue d’une comptabilité séparée : Veillez à tracer rigoureusement ces flux financiers dans votre comptabilité associative pour parer à toute vérification de l’administration.
Foire Aux Questions (FAQ)
Un club de rugby peut-il cumuler mécénat et sponsoring avec la même entreprise ?
Oui, c’est tout à fait possible, mais la plus grande vigilance s’impose. On appelle cela un partenariat mixte. Il faut impérativement dissocier les flux financiers et formaliser deux contrats bien distincts : l’un pour la partie sponsoring (prestation publicitaire facturée avec TVA), l’autre pour la partie mécénat (don philanthropique matérialisé par un reçu fiscal). Les contreparties ne doivent pas se chevaucher de manière ambigüe.
Qu’arrive-t-il en cas de fausse délivrance de reçu fiscal ?
La délivrance irrégulière de reçus fiscaux (par exemple, pour un don comportant des contreparties publicitaires trop importantes) expose le club à l’amende fiscale de complicité de fraude, voire à la mise en cause de sa responsabilité. Le club doit s’assurer à 100 % de son statut d’intérêt général avant d’émettre le moindre Cerfa.
Comment valoriser un don en nature (ex: matériel de musculation) ?
Le don en nature doit être évalué à sa valeur de revient pour l’entreprise donatrice (ou sa valeur vénale si c’est un bien d’occasion). Cette valorisation doit figurer explicitement dans la convention de mécénat et être justifiée par des factures d’achat pour que le reçu fiscal émis par le club soit juridiquement solide.
À lire aussi : Retour au Guide complet du dirigeant de rugby amateur.
À lire aussi : Comment créer un club de rugby amateur de A à Z.
